SEMARANG – Fakultas Ilmu Sosial dan Ilmu Politik (FISIP) Universitas Diponegoro (Undip) melalui Program Studi Bachelor of Business Administration kembali menyelenggarakan Undip Global Classroom. Kegiatan ini menghadirkan Ju Hyoung Park, Ph.D., Assistant Professor dari College of Business, Hallym University, Korea, sebagai pembicara dengan mengangkat topik “Information Asymmetry, Corporate Disclosure, and Consumer Decision-Making in the Digital Age.”
Sesi pembelajaran tersebut dilaksanakan pada Rabu (30/9/2026) secara daring melalui Undip Global Classroom. Robetmi Jumpakita Pinem, Ph.D. dari Universitas Diponegoro berperan sebagai discussant dalam sesi akademik tersebut.
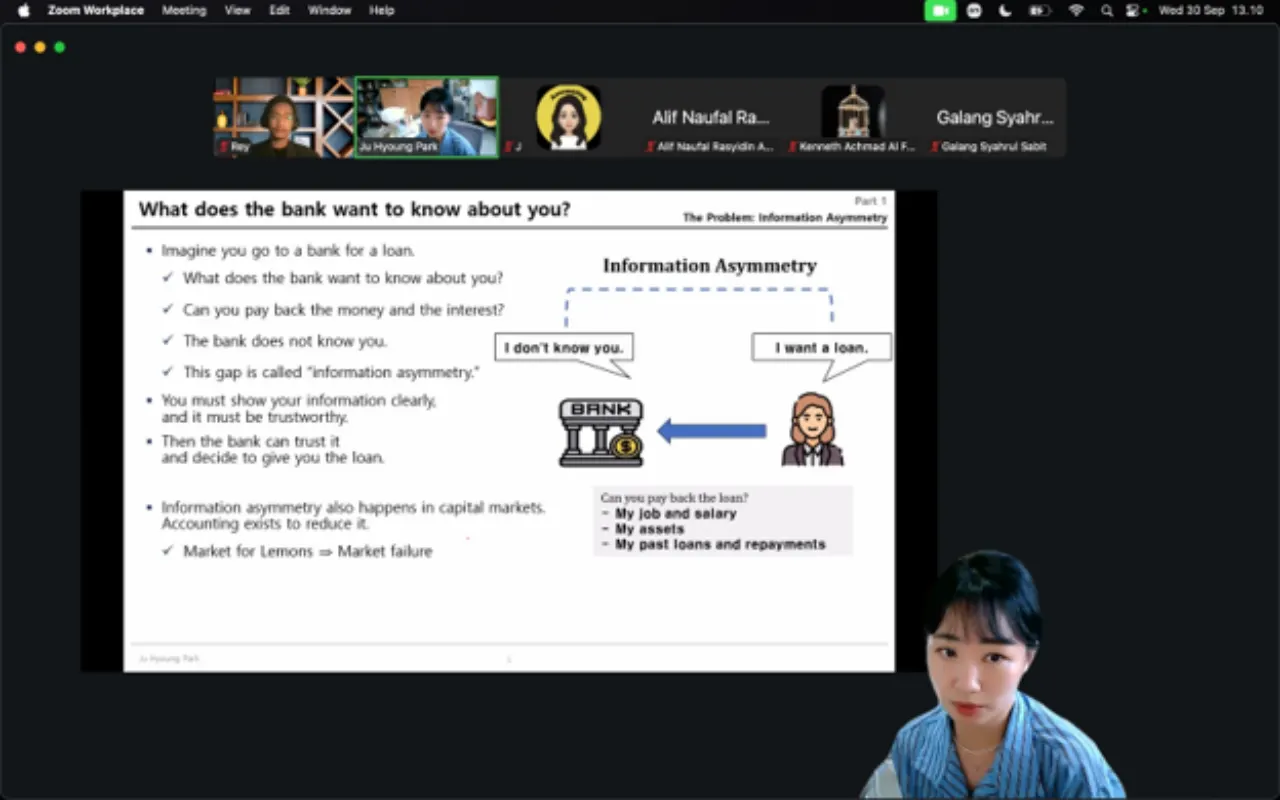
Dalam pemaparannya, Ju Hyoung Park menjelaskan konsep information asymmetry atau asimetri informasi sebagai kondisi ketika salah satu pihak memiliki informasi lebih banyak dibandingkan pihak lainnya. Konsep tersebut dijelaskan melalui ilustrasi seseorang yang mengajukan pinjaman kepada bank. Bank perlu mengetahui apakah calon peminjam mampu mengembalikan pinjaman dan bunga, sementara bank tidak memiliki informasi yang sama mengenai kondisi calon peminjam.
Pembahasan kemudian dikaitkan dengan konsep “Market for Lemons” yang diperkenalkan oleh George Akerlof pada 1970. Melalui contoh pasar mobil bekas, dijelaskan bahwa keterbatasan informasi dapat menyebabkan pembeli kesulitan membedakan produk berkualitas baik dan buruk. Kondisi tersebut dapat mendorong pembeli menawarkan harga yang lebih rendah, hingga penjual produk berkualitas baik memilih meninggalkan pasar. Pada akhirnya, kondisi tersebut dapat menyebabkan kegagalan pasar.
Konsep asimetri informasi juga dapat terjadi dalam hubungan antara perusahaan dan konsumen. Perusahaan memiliki informasi mengenai keamanan produk, kondisi keuangan, serta penggunaan dana, sedangkan konsumen sering kali membuat keputusan berdasarkan informasi yang tersedia melalui iklan, ulasan daring, dan harga. Kondisi tersebut membuat konsumen juga menghadapi risiko memperoleh produk atau layanan yang tidak sesuai dengan harapan.
Untuk mengurangi kesenjangan informasi tersebut, materi kemudian membahas peran accounting dan disclosure. Akuntansi dijelaskan sebagai sistem informasi yang menyediakan informasi berguna bagi pengguna dalam mengambil keputusan. Ketika perusahaan membuka informasi tersebut kepada pengguna, proses tersebut disebut sebagai disclosure atau pengungkapan informasi.
Dalam konteks tersebut, informasi akuntansi tidak hanya digunakan oleh pemegang saham dan kreditur. Informasi tersebut juga dapat digunakan oleh pemerintah, konsumen, mitra bisnis, dan manajer dalam berbagai pengambilan keputusan. Materi menekankan bahwa perusahaan memiliki lebih banyak informasi, sementara pengguna informasi memiliki lebih sedikit informasi, sehingga pengungkapan berperan dalam menjembatani kesenjangan tersebut.
Pembahasan selanjutnya mengangkat financial statements dan audit report. Laporan keuangan memberikan informasi mengenai posisi keuangan perusahaan pada suatu waktu tertentu, seperti aset, liabilitas, dan ekuitas, serta kinerja perusahaan selama suatu periode melalui pendapatan dan beban. Laporan tersebut perlu mengikuti aturan akuntansi atau Generally Accepted Accounting Principles (GAAP).
Untuk meningkatkan kepercayaan terhadap informasi tersebut, diperlukan audit oleh auditor eksternal. Auditor memeriksa apakah laporan keuangan telah mengikuti aturan akuntansi dan mengumpulkan bukti yang diperlukan sebelum memberikan audit report. Pendapat auditor atau audit opinion kemudian memberikan informasi mengenai tingkat kepercayaan terhadap angka-angka yang disajikan dalam laporan keuangan.
Ju Hyoung Park juga menjelaskan perbedaan antara mandatory disclosure dan voluntary disclosure. Mandatory disclosure merupakan informasi yang wajib disampaikan perusahaan berdasarkan ketentuan hukum, seperti laporan keuangan dan laporan audit. Sementara itu, voluntary disclosure merupakan informasi yang dipilih perusahaan untuk disampaikan, seperti sustainability report dan informasi ESG.
Dalam pembahasan mengenai transparansi, materi menekankan bahwa trust menjadi salah satu aspek penting dalam disclosure karena berkaitan dengan information asymmetry. Transparansi tidak hanya berkaitan dengan bagaimana informasi dibuat, tetapi juga mengenai apakah informasi tersebut dapat diakses oleh masyarakat. Dalam konteks Korea dan Indonesia, materi memperkenalkan DART dan situs Indonesia Stock Exchange (IDX) sebagai saluran untuk mengakses informasi perusahaan.
Sesi berikutnya membahas konsep “Buying a Promise: Reading Mandatory Disclosure.” Konsumen dalam berbagai transaksi sering kali membayar terlebih dahulu dan menerima janji untuk memperoleh manfaat di kemudian hari. Contohnya adalah asuransi, layanan perbaikan kendaraan dan peralatan rumah tangga, prepaid cards, membership, serta e-wallet. Karena manfaat diterima kemudian, konsumen perlu mempertimbangkan apakah perusahaan mampu memenuhi janji tersebut.
Untuk menilai kemampuan perusahaan dalam memenuhi janji tersebut, konsumen dapat melihat berbagai informasi dalam laporan keuangan. Misalnya, warranty provision dapat digunakan untuk melihat pencadangan biaya perbaikan di masa depan, sementara solvency ratio dapat menunjukkan kemampuan perusahaan asuransi dalam memenuhi klaim. Selain itu, aset, utang, kas, laba, serta audit opinion juga dapat menjadi informasi yang relevan dalam melihat kondisi perusahaan.
Materi juga menghadirkan kasus Jiwasraya sebagai contoh ketika sebuah perusahaan tidak mampu memenuhi janji kepada konsumennya. Dalam kasus tersebut, pelanggan telah membayarkan dana kepada perusahaan dengan harapan memperoleh pembayaran kembali beserta imbal hasil. Materi kemudian menunjukkan bahwa solvency ratio dan audit opinion dapat menjadi informasi yang diperhatikan konsumen untuk mengidentifikasi potensi risiko.
Selain informasi keuangan, pembahasan turut menyoroti pentingnya ESG disclosure. Laporan keuangan memiliki keterbatasan karena hanya menunjukkan hal-hal yang dapat diukur dalam bentuk uang. Sementara itu, berbagai risiko seperti keselamatan produk, pencemaran lingkungan, dan persoalan ketenagakerjaan dapat menjadi masalah yang belum terlihat secara langsung dalam laporan keuangan. ESG disclosure dapat memberikan informasi mengenai aspek Environment, Social, and Governance serta membantu menunjukkan risiko yang tidak tercermin secara langsung dalam angka keuangan.
Sebagai ilustrasi, materi membahas kasus tragedi disinfektan humidifier di Korea. Produk disinfektan humidifier telah beredar selama bertahun-tahun, sementara produk Oxy yang menjadi salah satu produk yang paling banyak menimbulkan dampak diperkenalkan pada 2000. Materi menjelaskan bahwa produk tersebut dijual tanpa pengujian keamanan inhalasi dan konsumen tidak memiliki informasi mengenai risiko tersebut. Kasus tersebut menunjukkan bagaimana information asymmetry dapat berkaitan dengan risiko yang tidak dapat ditampilkan secara langsung melalui laporan keuangan.
Pembahasan kemudian berlanjut pada konsep greenwashing, yaitu kondisi ketika perusahaan terlihat lebih ramah lingkungan dibandingkan kondisi sebenarnya. Materi menjelaskan bahwa voluntary disclosure memiliki format yang lebih bebas sehingga perusahaan dapat memilih informasi yang ingin ditampilkan. Oleh karena itu, konsumen perlu memperhatikan tidak hanya pernyataan dalam laporan, tetapi juga tindakan nyata dan angka yang mendukungnya.
Pada bagian akhir, Ju Hyoung Park memberikan “A Smart Consumer’s Checklist” sebagai rangkuman materi. Konsumen dapat melihat debt, cash, dan solvency ratio ketika mempertimbangkan kemampuan perusahaan mengembalikan dana; warranty provision dan profit untuk melihat kemampuan memenuhi janji perbaikan; audit opinion untuk menilai kepercayaan terhadap angka laporan; contingent liabilities untuk melihat potensi risiko tersembunyi; serta ESG atau sustainability report untuk melihat informasi terkait aspek lingkungan, sosial, dan tata kelola.
Pesan utama yang disampaikan dalam sesi tersebut adalah perbedaan antara informasi yang disampaikan melalui iklan dan informasi yang wajib disampaikan perusahaan. Materi menekankan bahwa iklan menyampaikan apa yang ingin dikatakan perusahaan, sedangkan laporan keuangan menyampaikan apa yang harus disampaikan perusahaan.
Kehadiran Ju Hyoung Park, Ph.D. dari Hallym University dalam Undip Global Classroom memberikan perspektif internasional mengenai information asymmetry, corporate disclosure, accounting, ESG disclosure, dan consumer decision-making. Melalui pembahasan konsep, contoh kasus, serta consumer checklist, mahasiswa mendapatkan gambaran mengenai pentingnya memahami informasi perusahaan secara lebih kritis sebelum mengambil keputusan.
Kegiatan ini sekaligus memperkuat pelaksanaan pembelajaran berperspektif global di FISIP Undip melalui keterlibatan akademisi internasional dan pembahasan isu bisnis yang relevan dengan perkembangan dunia digital.
#UndipGlobalClassroom #UGC2026 #FISIPUndip #UNDIP #UniversitasDiponegoro #BachelorOfBusinessAdministration #BusinessAdministration #HallymUniversity #JuHyoungPark #InformationAsymmetry #CorporateDisclosure #ConsumerDecisionMaking #Accounting #FinancialDisclosure #MandatoryDisclosure #VoluntaryDisclosure #ESG #ESGDisclosure #Greenwashing #ConsumerWelfare #ConsumerAwareness #SmartConsumer #BusinessEducation #GlobalClassroom #GlobalLearning #InternationalEducation #InternationalCollaboration #AcademicCollaboration #GlobalBusiness #UndipMendunia #FISIPUndipMendunia